金属制品行业的多维价值与发展路径
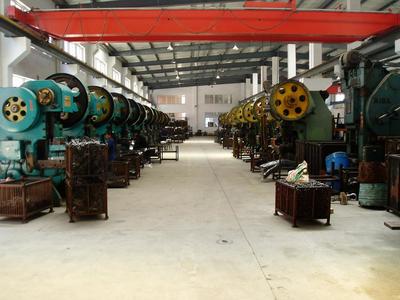
金属制品是国民经济中覆盖面广、渗透性强的基礎性行业,涵盖从日用五金、建筑构件到精密机械零件、高端装备组件的庞杂产品体系。由于其品类繁多、应用场景分散,往往被归入「其他未分类」的宏观统计范畴,但这一看似边缘的分类恰恰折射出金属制品行业的本质特征:它不是单一赛道,而是支撑千行百业的底座型产业。
从产业链视角看,金属制品行业上游连接黑色与有色金属冶炼,下游几乎对接所有制造业门类与消费领域。这种「承上启下」的位置决定了它的双重属性——既是原材料价格的被动接受者,也通过加工深度和技术含量向价值链上游攀升。讨论金属制品,不能脱离它作为制造能力「毛细血管」的角色:一颗高强度螺栓的质量,可能关乎一座桥梁的安全;一件精密冲压件的精度,可能决定一套电子设备的可靠性。这种隐性价值,恰恰是「未分类」标签下容易被低估的部分。
进一步审视行业结构,金属制品领域呈现明显的「哑铃型」特征。一端是大量中小型企业,集中于传统五金、日用金属件等低门槛环节,竞争激烈、利润微薄,依赖规模和成本控制维持生存;另一端是少数具备模具开发、表面处理、精密加工能力的企业,通过技术积累切入汽车、航空航天、医疗器械等高附加值供应链。两端之间的差距,本质上不是设备差距,而是工艺know-how、质量体系和客户协同能力的差距。这种分层意味着行业整体升级不能指望单一政策或统一标准,而需要差异化的路径设计。
技术演进正在重塑金属制品行业的竞争力基础。一方面,数控加工、激光切割、增材制造等工艺的普及降低了精密制造的门槛,中小企业的技术天花板被抬高;另一方面,数字化管理工具使得小批量、多品种的柔性生产成为可能,定制化金属件的经济性显著改善。更值得关注的是材料层面的变化:轻量化趋势推动铝合金、镁合金制品需求增长,耐腐蚀场景拉动不锈钢及表面处理技术进步,这些变化要求企业从「来图加工」向「材料-工艺-设计」协同解决方案转变。
从市场格局看,金属制品行业的出口依存度较高,但近年面临贸易壁垒增加、汇率波动和东南亚产能竞争的多重压力。应对之道不在单纯的价格竞争,而在三个方向的突破:一是深耕细分场景,做「小巨人」型专业供应商,以不可替代性换取议价空间;二是嵌入国内大循环,抓住新能源、智能制造、城市更新等增量市场对金属结构件和功能件的需求;三是通过精益生产和绿色工艺降低单位能耗与材料浪费,在成本与合规之间找到平衡。
金属制品行业的未来发展可归纳为三层路径。基础层是质量与标准化:完善工艺规范、检测能力和质量追溯体系,这是进入中高端供应链的入场券。中间层是服务与协同:从单纯供货转向参与客户前期设计、提供工艺建议,把加工能力转化为解决方案能力。顶层是技术与品牌:在特定品类形成专利、标准和品牌认知,摆脱同质化竞争。三层路径并非线性递进,而是需要企业根据自身禀赋选择切入点、逐步叠加。
「其他未分类」并不是一种尴尬的定位,而是一个提醒:金属制品的价值不在于归入哪个统计类别,而在于它作为制造根基的实际贡献。行业的升级不会轰轰烈烈,而是体现在一颗螺栓的精度提升、一道表面处理工艺的环保改造、一家小厂从代工走向协同设计的过程之中。这些微观改进的累积,正是金属制品行业从「量大面广」走向「量质并重」的真实路径。
如若转载,请注明出处:http://www.zhchuangshi.com/product/49.html
更新时间:2026-10-28 08:13:23